Le véritable taux d’imposition des placements dans votre société
Si vous détenez des placements dans votre société, vous avez peut-être entendu que leurs revenus sont imposés à environ 50 %. Ce chiffre peut donner l’impression qu’une bonne partie du rendement disparaît avant même de pouvoir servir à votre retraite.
J’aimerais prendre un moment avec vous pour préciser ce que ce taux représente. Une partie de cet impôt peut être remboursée à la société. Et selon la nature du revenu, le montant que vous pourrez finalement utiliser personnellement sera très différent. Pour comprendre ce que vos placements vous rapportent réellement, il faut suivre l’argent jusqu’à vous.
Une partie de l’impôt payé peut revenir à la société
Prenons un exemple simple : votre société gagne 1 000 $ d’intérêts sur ses placements. Pour une société privée sous contrôle canadien imposée au Québec en 2026, l’impôt initial sur ce revenu est généralement de 50,17 %, soit environ 501,67 $.
Il reste donc 498,33 $ dans la société à cette étape.
Toutefois, sur les 501,67 $ versés en impôt, environ 306,67 $ peuvent lui être remboursés lorsqu’elle verse suffisamment de dividendes imposables appropriés à ses actionnaires. Cette portion est suivie dans un compte fiscal appelé impôt en main remboursable au titre de dividendes, ou IMRTD.
Une fois cette portion entièrement récupérée, l’impôt qui demeure à la charge de la société est de 195 $, soit 19,5 % du revenu d’intérêts initial. Sur les 1 000 $ gagnés, 805 $ pourront donc être distribués, avant votre impôt personnel.
Le remboursement exige cependant des versements de dividendes imposables et une déclaration fiscale conforme. Il ne suffit pas que la société possède un solde d’IMRTD pour recevoir automatiquement cet argent. Pour récupérer l’impôt remboursable provenant des intérêts, elle doit généralement verser des dividendes non déterminés.
Cette distinction compte aussi pendant l’accumulation : tant que le remboursement n’est pas obtenu, la portion remboursable demeure indisponible pour être réinvestie. Le calendrier des versements influence donc aussi la croissance du patrimoine.
Le type de revenu change l’impôt qui demeure
Tous les revenus de placement ne suivent pas le même parcours. Voici les principaux taux applicables dans notre exemple québécois, en supposant que la société récupère entièrement l’impôt remboursable auquel elle a droit.
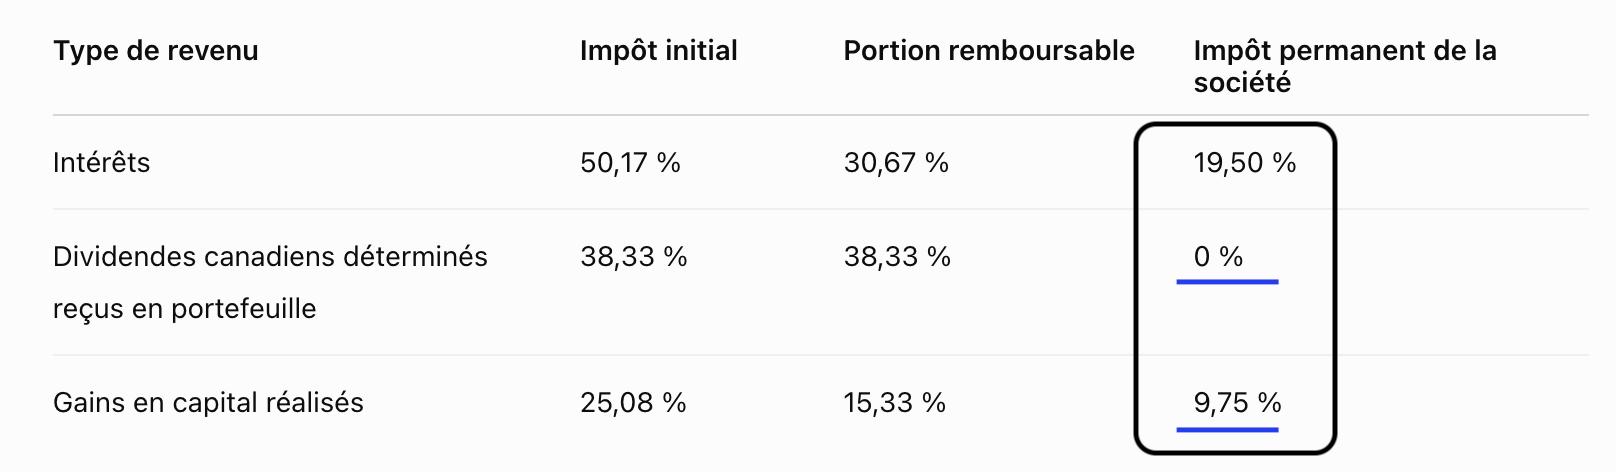
Les taux de la dernière ligne sont exprimés sur le gain total. Avec le taux d’inclusion actuel de 50 %, seule la moitié d’un gain en capital est imposable dans la société.
Si votre société réalise un gain de 1 000 $, son impôt initial sera donc d’environ 250,83 $. Après récupération de la portion remboursable, son impôt permanent sera de 97,50 $.
L’autre moitié du gain, soit 500 $, peut alimenter le compte de dividendes en capital, ou CDC. Si le solde disponible le permet et que les formalités fiscales sont respectées, cette somme peut vous être versée sans impôt personnel, comme actionnaire résident du Canada. Les pertes en capital doivent aussi être considérées dans le calcul du solde disponible.
Les dividendes canadiens déterminés du tableau proviennent de sociétés non rattachées, comme dans un portefeuille boursier courant. Leur impôt de 38,33 % peut être entièrement remboursé lors du versement de dividendes imposables appropriés. Le taux de 0 % décrit alors l’impôt permanent de la société, avant votre propre impôt.
Les dividendes étrangers reçus dans un portefeuille sont généralement imposés comme des revenus de placement, plutôt que comme des dividendes canadiens déterminés. Le pays d’origine peut retenir un impôt, que la société peut parfois compenser par un crédit d’impôt au Canada. Toutefois, ce crédit peut aussi réduire la portion d’impôt remboursable. L’impôt qui demeure après remboursement peut donc être plus élevé que sur des intérêts, selon la retenue étrangère et les autres revenus de la société.
Le montant disponible pour vous après les deux impôts
Revenons à nos 1 000 $. Pour comparer les trois types de revenus, supposons que tout le montant disponible est distribué, que les remboursements sont entièrement récupérés et que vous êtes imposé aux taux marginaux maximaux du Québec en 2026. Nous excluons les frais et les effets sur les prestations ou crédits liés au revenu.
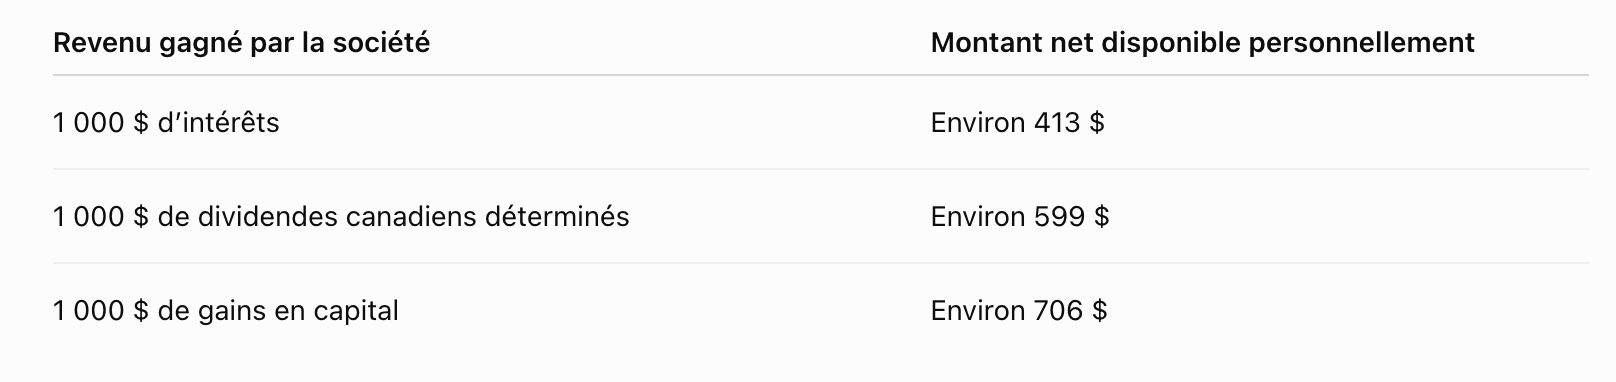
Pour les intérêts, les 805 $ distribuables après l’impôt permanent de la société sont versés en dividendes non déterminés. L’impôt personnel, à environ 48,7 %, laisse près de 413 $.
Pour les dividendes canadiens déterminés, la société récupère tout l’impôt initial et redistribue les 1 000 $ en dividendes déterminés. Le taux personnel maximal, d’environ 40,11 %, laisse alors près de 599 $.
Pour le gain en capital, 500 $ sont versés en dividende en capital libre d’impôt. Les 402,50 $ restants sont versés en dividende non déterminé. Après l’impôt personnel sur cette dernière portion, vous conservez environ 706 $ au total.
Ces résultats illustrent pourquoi on ne peut pas simplement additionner un taux corporatif et un taux personnel : l’impôt personnel s’applique au montant distribué et dépend du type de dividende reçu. Votre résultat pourra être différent si votre revenu imposable est moins élevé.
Relier la fiscalité des placements à votre retraite
Cette différence de traitement fiscal peut influencer la construction de votre portefeuille. À rendement comparable, un placement qui génère des gains en capital peut laisser davantage d’argent disponible après impôt qu’un placement qui produit surtout des intérêts. Il peut aussi permettre de reporter l’impôt jusqu’à la réalisation du gain.
Cela ne signifie pas qu’il faut éliminer les placements à intérêts. Des liquidités et des titres à revenu fixe peuvent être nécessaires pour financer les retraits prévus et limiter le risque. La fiscalité doit être examinée avec le rendement attendu, la diversification et la capacité du portefeuille à soutenir votre retraite.
Le moment des retraits mérite la même attention. Si vous recevez déjà un salaire important, un dividende supplémentaire peut être imposé plus lourdement que pendant une année de retraite où vos autres revenus seront moindres. Il faut alors comparer ce coût personnel au remboursement que le versement permettrait de récupérer dans la société.
Le placement et la façon d’utiliser son rendement font partie de la même réflexion. On peut commencer à préparer cette coordination avant la retraite, en tenant compte des soldes fiscaux de la société, de vos autres actifs et des dépenses que vous souhaitez financer.
Lorsque vous regarderez le rendement de vos placements corporatifs, vous pourrez ainsi lui donner un sens plus concret : ce qu’il reste dans la société aujourd’hui, puis ce qui pourra vous servir personnellement. Cette lecture permet d’évaluer votre patrimoine avec une compréhension plus juste de l’argent disponible pour votre retraite.
Au plaisir de vous écrire à nouveau,
Jimmy
Lorsque vous serez prêt, une évaluation de retraite peut être l’occasion de consolider votre situation financière et fiscale, avant comme pendant la retraite
Jimmy Thomassin, Pl. Fin.
Planificateur financier | Spécialiste décaissement entrepreneur
jimmy.thomassin@ig.ca